
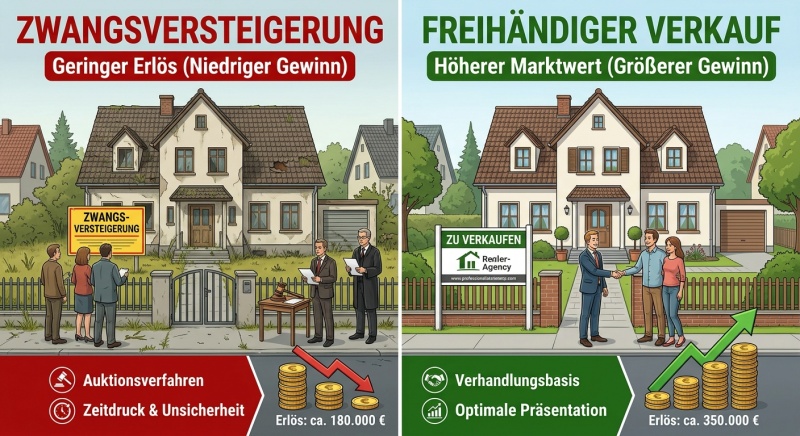
Wenn Sie hören: „Mein Haus wird zwangsversteigert?, stehen Sie unter enormem Druck. Die gute Nachricht: Eine Zwangsversteigerung ist selten „ab dem ersten Brief“ unabwendbar. Es gibt mehrere Hebel, mit denen Sie das Verfahren stoppen, verzögern oder in geordnetere Bahnen lenken können – oft mit besserem Ergebnis für Sie als für die Bank.
Im Folgenden erkläre ich Ihnen als Schuldencoach, welche Optionen Sie haben, welche Fristen kritisch sind und wie Sie konkret vorgehen sollten.
Was passiert bei einer Zwangsversteigerung?
Eine Zwangsversteigerung läuft in der Regel so ab:
- Ein Gläubiger stellt beim Amtsgericht einen Zwangsversteigerungsantrag.
- Das Gericht erlässt einen Anordnungsbeschluss und bestellt ein Verkehrswertgutachten.
- Sie erhalten den Beschluss zugestellt – nun laufen wichtige Fristen.
- Es folgt ein Versteigerungstermin. Mit dem Zuschlag geht das Eigentum auf den Käufer über. Erst ab diesem Moment ist eine Rücknahme praktisch unmöglich
Wichtig: Ihr Handlungsfenster liegt also vor dem Zuschlag. Danach bleiben nur noch sehr enge Rechtsmittel.
Sofortmaßnahmen: Was Sie in den ersten Tagen tun sollten
1. Zustellungsdatum notieren
Sobald Sie den Anordnungsbeschluss (und ggf. eine gesonderte Belehrung) erhalten, notieren Sie das Zustellungsdatum. Davon laufen entscheidende Fristen ab.
2. Verfahrensstand klären
Prüfen Sie:
- Gibt es bereits ein Verkehrswertgutachten?
- Wann ist der Versteigerungstermin anberaumt?
- Welche Gläubiger sind beteiligt (Bank, Grundschulden, weitere Titel)?
- Wie hoch ist die Forderung (Hauptforderung, Zinsen, Kosten)?
3. Forderung nachvollziehen
Fordern Sie von dem betreibenden Gläubiger eine aktuelle Forderungsaufstellung an. Prüfen Sie:
- Stimmt die Hauptforderung?
- Sind alle Zahlungen berücksichtigt?
- Sind Zinsen und Kosten plausibel?
Oft lassen sich hier schon Fehler oder überhöhte Positionen finden.
4. Nichts unterschreiben, nichts versprechen
Unterschreiben Sie keine neuen Vereinbarungen, ohne sie geprüft zu haben. Auch mündliche Zusagen können später gegen Sie verwendet werden. Holen Sie sich frühzeitig Beratung.
Wichtigste Instrumente, um die Zwangsversteigerung zu stoppen
1. Einstweilige Einstellung nach § 30a ZVG
Das ist Ihr zentrales Werkzeug, wenn Sie realistisch planen können, die Immobilie doch noch zu retten oder geordnet zu verkaufen.
Wichtigste Voraussetzungen:
- Es besteht Aussicht, dass durch die Einstellung die Versteigerung vermieden wird beispielsweise durch Verkauf, Umschuldung, Einigung mit dem Gläubiger.
- Die Einstellung ist nach Ihren persönlichen und wirtschaftlichen Verhältnissen sowie nach der Art der Schuld billigerweise geboten.
Frist:
Der Antrag muss in der Regel binnen zwei Wochen nach Zustellung des Anordnungsbeschlusses (bzw. der gesonderten Belehrung nach § 30b ZVG) gestellt werden.
Dauer:
Das Gericht kann das Verfahren für bis zu sechs Monate einstweilen einstellen. In dieser Zeit gewinnen Sie Luft für einen freihändigen Verkauf, eine Umschuldung oder Verhandlungen mit der Bank.
Tipp:
Ein bloßer Wunsch reicht nicht. Sie brauchen einen konkreten, belastbaren Plan (z. B. Exposé, Kaufinteressenten, Finanzierungszusage, Stundungsangebot).
2. Vollstreckungsschutz nach § 765a ZPO (Härtefall)
Wenn die Zwangsversteigerung Sie oder Ihre Familie in eine existenzielle Notlage bringt beispielsweise wegen schwerer Krankheit, Pflegebedürftigkeit, Suizidgefahr, Obdachlosigkeitsrisiko, können Sie Vollstreckungsschutz beantragen.
- Das Gericht kann die Vollstreckung vorübergehend aussetzen oder beschränken.
- Sie müssen die Härtegründe substantiiert darlegen, idealerweise mit ärztlichen Attesten oder sozialen Berichten.
Dieser Weg ist kein Dauerzustand, kann aber wertvolle Zeit verschaffen, um eine sozial verträgliche Lösung zu finden.
3. Einwendungen gegen den Titel (Vollstreckungsabwehrklage § 767 ZPO)
Manchmal ist die Forderung selbst nicht (mehr) korrekt:
- Sie haben bereits teilweise gezahlt.
- Es gibt eine Stundungs- oder Ratenzahlungsvereinbarung.
- Die Forderung ist verjährt oder anderweitig erloschen.
Dann kommt eine Vollstreckungsabwehrklage in Betracht. Wichtig: Bestimmte Einwendungen müssen Sie rechtzeitig vorbringen; spätes Vorbringen kann ausgeschlossen sein. Hier ist anwaltliche Prüfung ratsam.
4. Erinnerung gegen Verfahrensfehler (§ 766 ZPO)
Wenn im Vollstreckungsverfahren formale Fehler vorliegen wie fehlerhafte Zustellung, falsche Vollstreckungsklausel, Fehler bei der Bekanntmachung, können Sie Erinnerung einlegen. Das stoppt die Versteigerung nicht automatisch, kann aber Druck aufbauen und Zeit gewinnen.
Die strategisch wichtigste Option: Freihändiger Verkauf vor der Versteigerung
In den allermeisten Fällen ist der freihändige Verkauf die wirtschaftlich beste Lösung – für Sie und oft auch für die Bank.
Warum?
- Bei einer Zwangsversteigerung erzielen Immobilien häufig deutlich weniger als der marktübliche Preis.
- Der Erlös reicht dann oft nicht, um alle Gläubiger zu bedienen – Sie bleiben auf einer Restschuld sitzen.
- Beim freien Verkauf können Sie den Markt besser nutzen, besichtigen lassen und einen fairen Preis erzielen.
So gehen Sie vor:
- Immobilie realistisch bewerten lassen (mindestens zwei Angebote von Maklern oder Gutachtern einholen).
- Exposé erstellen und aktiv vermarkten.
- Der Bank einen konkreten Verkaufsplan vorlegen (Preisvorstellung, Zeitrahmen, angestrebter Erlös).
- Parallel Einstweilige Einstellung nach § 30a ZVG beantragen, um Zeit für den Verkauf zu gewinnen.
Viele Gläubiger lenken ein, wenn sie sehen, dass sie durch einen freien Verkauf mehr Geld bekommen als im Versteigerungstermin.
Umschuldung, Ratenzahlung, Teillösungen
Manchmal lässt sich die Krise auch ohne Verkauf abwenden:
- Umschuldung: Eine andere Bank übernimmt das Darlehen zu besseren Konditionen.
- Stundung / Ratenzahlung: Die Bank gewährt vorübergehend niedrigere Raten oder eine Pause.
- Teilschuldentilgung: Auch kleinere Zahlungen zeigen Ernsthaftigkeit und können Stillhalteabreden ermöglichen.
Wichtig: Halten Sie jede Vereinbarung schriftlich fest. Mündliche Zusagen sind im Streitfall kaum beweisbar.
Insolvenz als letzter Ausweg
Wenn alle anderen Optionen ausscheiden, kann eine Verbraucherinsolvenz beziehungsweise Regelinsolvenz bei Selbstständigen) sinnvoll sein.
- Mit Insolvenzantrag tritt ein Vollstreckungsverbot ein: Gläubiger dürfen dann in der Regel nicht weiter vollstrecken.
- Die Immobilie gehört zur Insolvenzmasse. Der Insolvenzverwalter prüft, ob ein freihändiger Verkauf möglich ist oder ob das Objekt freigegeben wird beispielsweise bei Überschuldung).
- Ziel ist eine geordnete Verwertung und am Ende die Restschuldbefreiung.
Eine Insolvenz ist kein „Automatik-Retter“, aber oft der einzige Weg, um aus einer ausweglosen Schuldenfalle herauszukommen und einen geordneten Neuanfang zu ermöglichen.
Typische Fehler, die Sie vermeiden sollten
- Abwarten und Hoffen: Die Fristen laufen weiter. Wer zu spät kommt, verliert wichtige Rechte.
- Keine Unterlagen sammeln: Ohne Forderungsaufstellung, Gutachten und Schriftverkehr lässt sich kaum sinnvoll verteidigen.
- Alles allein regeln wollen: Gerade bei Zwangsversteigerungen lohnt sich frühe Beratung (Schuldencoach, Schuldnerberatung, Fachanwalt).
- Ungeprüfte Vergleiche unterschreiben: Manche Angebote der Gläubiger insbesondere von Banken sehen kurzfristig attraktiv aus, binden Sie aber langfristig an hohe Restschulden.
Checkliste: Was Sie jetzt konkret tun können
- Zustellungsdatum des Anordnungsbeschlusses notieren.
- Forderungsaufstellung von der Bank anfordern und prüfen.
- Verfahrensstand klären (Gutachten, Termin, Gläubiger).
- Realistischen Rettungsplan erstellen: Verkauf, Umschuldung, Ratenzahlung.
- Einstweilige Einstellung nach § 30a ZVG prüfen und ggf. binnen 2 Wochen beantragen.
- Bei existenzieller Not: Vollstreckungsschutz nach § 765a ZPO mit ärztlichen/sozialen Nachweisen prüfen.
- Parallel Gespräch mit dem Gläubiger suchen: Stundung, Vergleich, freihändiger Verkauf.
- Frühzeitig Schuldencoach / Schuldnerberatung / Fachanwalt einschalten
Mein Rat als Ihr Schuldencoach
Eine Zwangsversteigerung ist kein Schicksal, das Sie einfach hinnehmen müssen. In vielen Fällen lässt sich das Verfahren stoppen, verzögern oder in einen geordneten Verkauf überführen – mit deutlich besserem Ergebnis für Sie.
Der Schlüssel liegt in schnellem, strukturiertem Handeln und einem realistischen Plan, den Sie gegenüber Gericht und Gläubiger vertreten können.
Bitte beachten Sie: Jörg Engel ist Schuldencoach, kein Rechtsanwalt. Der Artikel dient der Information, ersetzt aber keine Rechtsberatung. Er basiert weitgehend auf Erfahrungen aus der Praxis